Claude Money : Anthropic veut connecter Claude directement à votre compte bancaire
Anthropic teste Claude Money, une fonction qui relie vos comptes bancaires directement à Claude pour analyser vos dépenses. Voici ce qu'elle va lire et les questions que cela soulève.
Une nouvelle rubrique s'est glissée dans l'application Claude, entre les conversations et le code : elle s'appelle « Money » et vous propose de brancher votre compte bancaire dessus. Le pitch tient en une phrase affichée à l'écran : comprenez vos finances avec Claude.
Anthropic, l'entreprise américaine derrière l'assistant Claude (le concurrent direct de ChatGPT), teste une fonction baptisée Claude Money. L'idée : relier vos comptes bancaires à l'assistant pour qu'il analyse vos dépenses, vos abonnements et vos projets.
Repérée dans la version iOS avant toute annonce officielle, la fonction pose une question simple. Confier le détail de sa vie financière à une IA, est-ce intelligent ou imprudent ?
Claude Money vise le grand public et vos comptes personnels. Il ne faut pas la confondre avec Claude for Financial Services, l'offre professionnelle qu'Anthropic vend déjà aux banques et aux fonds d'investissement pour analyser les marchés. Deux produits, deux mondes. Cet article parle du premier, celui qui veut entrer dans votre poche.
Dans cet article :
- Ce que Claude Money veut vraiment faire de vos comptes
- Anthropic veut rattraper OpenAI et vous êtes le terrain de jeu
- Le vrai danger n'est pas là où vous croyez
- Faut-il adopter ou non l'outil ?
Ce que Claude Money veut vraiment faire de vos comptes
La fonction est apparue dans l'application Claude sur iPhone, aux côtés des sections Chats, Code et Cowork. Un bouton « Get started » invite à connecter un compte, avec ce message : reliez vos comptes bancaires et interrogez Claude sur vos dépenses et vos plans [1].
Pour l'instant, on ne sait presque rien des modalités. Anthropic n'a pas précisé quelles banques seront prises en charge, comment les comptes seront reliés, ni si la fonction restera limitée aux États-Unis. Les mentions de Claude Money sont apparues avant l'annonce prévue, ce qui pourrait expliquer le flou.
Le principe, lui, est clair. Vous branchez votre banque, l'assistant lit vos relevés et vous lui posez des questions en langage courant : où est passé mon argent le mois dernier, quels abonnements je paie encore, comment réduire mon budget restaurant de 30 %, etc. L'assistant répond à partir de vos chiffres réels et de conseils génériques trouvés sur internet.
C'est le saut que ce genre d'outil fait franchir. Une application de budget classique se contente d'afficher des graphiques. Un assistant conversationnel connecté à vos comptes peut contextualiser vos habitudes, repérer des économies possibles et modéliser des scénarios. La différence n'est pas qu'esthétique : elle transforme un tableau de bord en interlocuteur.
Anthropic veut rattraper OpenAI et vous êtes le terrain de jeu
Anthropic ne défriche rien. OpenAI a lancé une fonction très proche en mai 2026, appelée Finances dans ChatGPT, qui permet de connecter comptes bancaires, cartes de crédit et portefeuilles boursiers [3]. La connexion passe par Plaid, une entreprise spécialisée qui sert d'intermédiaire technique entre les applications et plus de 12 000 établissements financiers aux États-Unis.
✊ Posthumain n'existe que grâce aux abonnements.
Aucun algorithme. Aucune pub.
❤️ Soutenez-nous aujourd'hui et accédez immédiatement à tous les articles Premium.
Plaid, vous l'avez sans doute déjà utilisé sans le savoir. C'est le canal qui relie votre compte à Venmo, Robinhood ou une application de budget. Son rôle : vous authentifier auprès de votre banque par une connexion chiffrée, puis donner à l'application un accès en lecture seule à vos transactions. L'application ne récupère jamais vos identifiants bancaires et ne peut pas déplacer d'argent.
Sur le papier, les garde-fous existent. OpenAI affirme que ChatGPT peut voir vos soldes, vos transactions, vos investissements et vos dettes, mais pas vos numéros de compte complets et qu'il ne peut effectuer aucune modification sur les comptes reliés [4].
L'entreprise assure aussi ne pas entraîner ses modèles sur ces données personnelles. On ignore encore si Claude Money appliquera ces mêmes limites.
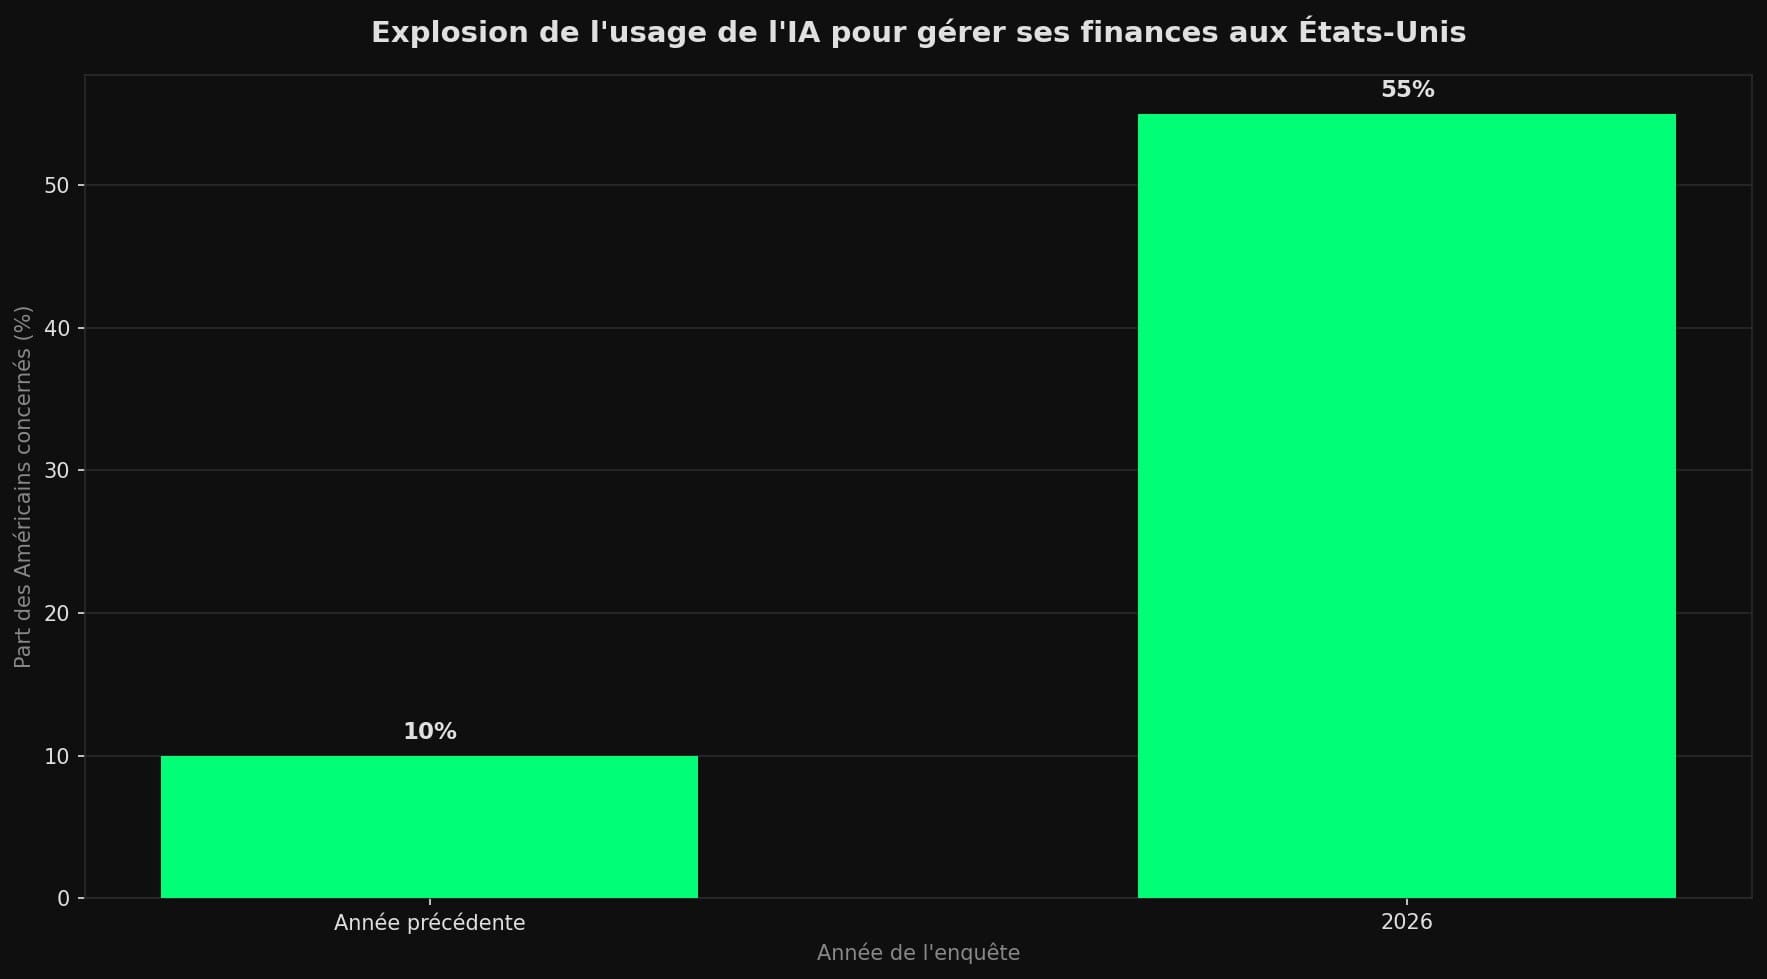
Pourquoi cette ruée ? Parce que le marché explose. Selon une enquête de la banque américaine TD menée auprès de 2 500 consommateurs, la part d'Américains qui utilisent l'IA pour gérer leurs finances est passée de 10 % à 55 % en un an [5]. Un basculement que la banque décrit comme un point d'inflexion.
Cette même enquête pose pourtant une limite nette. Seules 18 % des personnes interrogées feraient confiance à l'IA pour prendre une recommandation financière sans intervention humaine.
Autrement dit, les gens veulent bien confier leurs relevés à la machine, mais pas encore leurs décisions. C'est exactement dans cet écart qu'Anthropic et OpenAI avancent leurs pions.
Un détail géographique compte pour les lecteurs européens. L'auteur de l'article d'origine estime que Claude Money pourrait ne jamais arriver en Europe en raison des lois locales sur la vie privée [1].
Le règlement européen encadre strictement le traitement des données financières, et brancher un assistant conversationnel sur un compte bancaire y soulève des obstacles réglementaires qui n'existent pas aux États-Unis.
Le vrai danger n'est pas là où vous croyez
Quand on imagine le risque, on pense au vol de mot de passe. C'est pourtant le scénario le moins probable, puisque des intermédiaires comme Plaid ne transmettent jamais vos identifiants. Le vrai point faible est ailleurs, et il tient à la nature même de ces assistants. On l'appelle l'injection de requête (prompt injection).
Le principe est insidieux. Un assistant lit du texte pour agir. Un attaquant peut donc glisser des instructions cachées dans un contenu que l'assistant va lire, un libellé de virement, une note, un document, et détourner son comportement.
Le classement OWASP, référence en sécurité applicative, place cette attaque en tête des menaces visant les grands modèles de langage [7]. Des chercheurs en sécurité l'ont démontré sur des assistants bancaires réels, dans la lignée de cette faille qui retournait un assistant IA contre sa propre entreprise.
Chez une grande banque européenne, une équipe a découvert qu'un simple virement, avec un message piégé dans le libellé, pouvait transformer l'assistant en canal de diffusion d'une attaque de hameçonnage particulièrement crédible [8]. Le message malveillant arrive alors par le canal le plus fiable qui soit : l'application de votre propre banque.
Ce risque n'est pas théorique pour Claude. En septembre 2026, Anthropic a elle-même révélé que des pirates avaient détourné son assistant pour scanner 1,8 million d'applications Android à la recherche de secrets exploitables [9]. La même entreprise qui veut lire vos relevés reconnaît que son outil peut être retourné contre des cibles à grande échelle.
Il y a enfin la question de la durée de vie de vos données. Depuis 2025, Anthropic conserve les conversations de ses utilisateurs grand public jusqu'à cinq ans si ceux-ci acceptent que leurs données servent à entraîner les modèles, contre 30 jours en cas de refus [2].
Un réglage discret décide donc si le détail de votre argent nourrit ou non la prochaine version de l'assistant, la même entreprise qui appose déjà une empreinte invisible dans les textes produits par Claude.
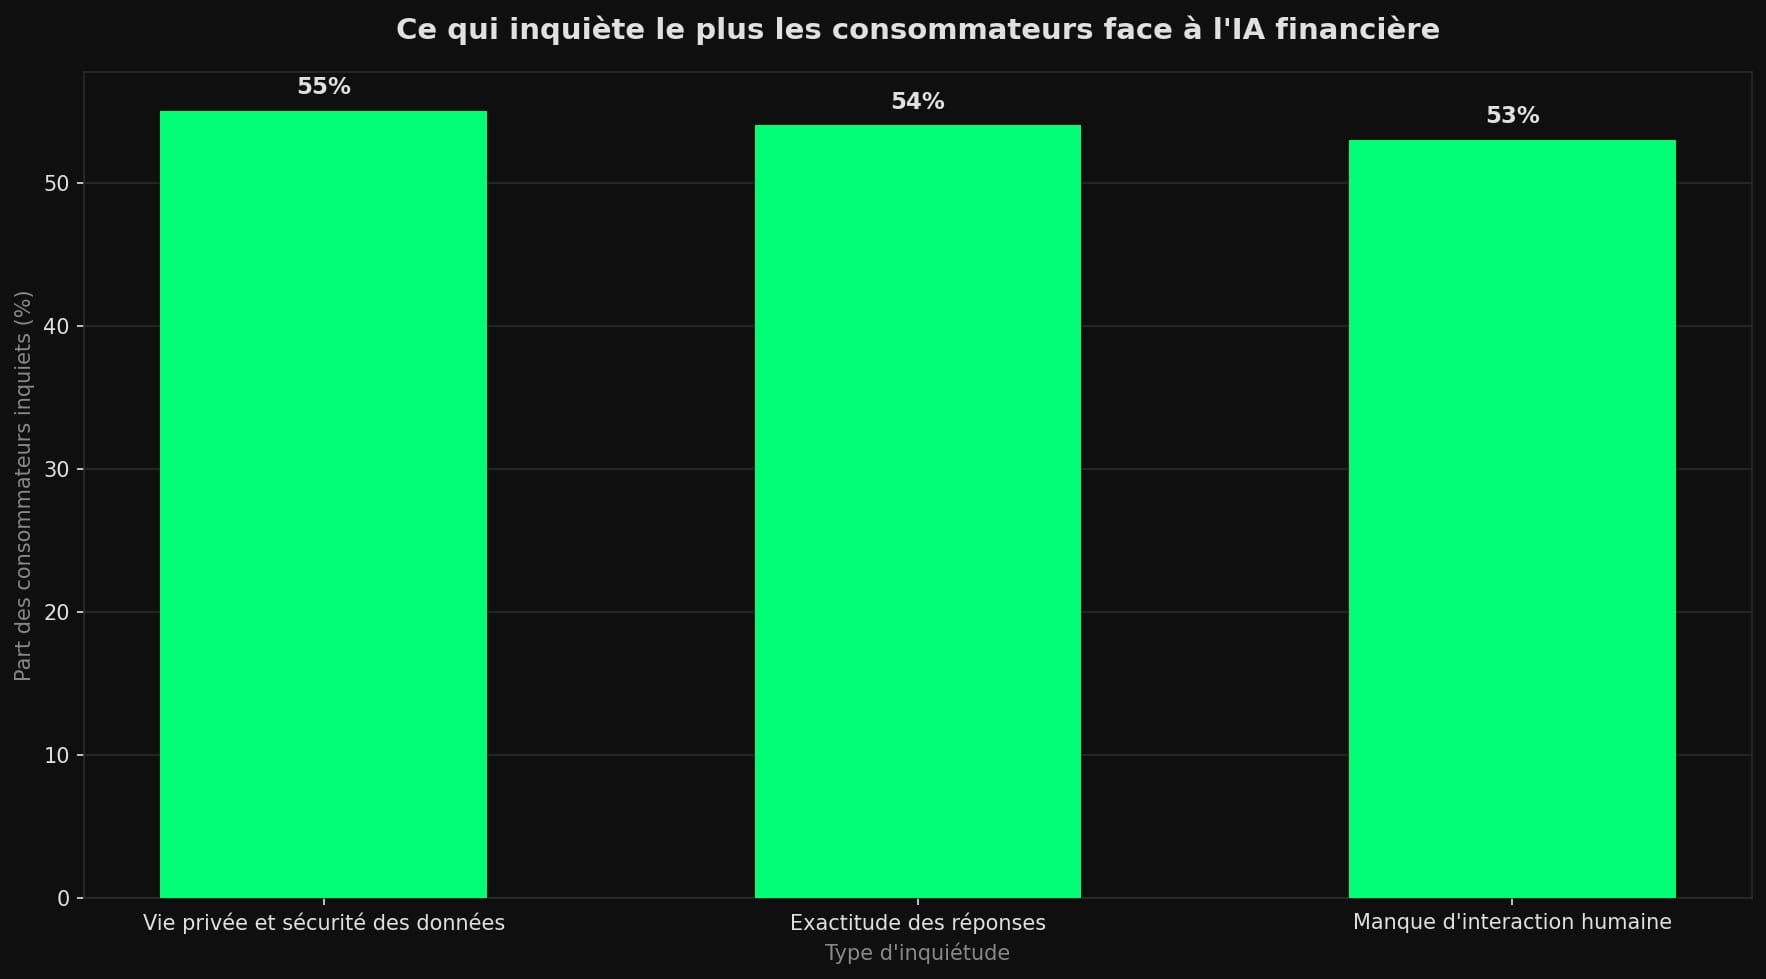
Les consommateurs, eux, ne sont pas dupes. Une enquête sur le marché américain place la protection de la vie privée en tête de leurs inquiétudes face à l'IA financière, à 55 %, devant l'exactitude des réponses (54 %) et le manque d'interaction humaine (53 %) [6].
Faut-il adopter ou non l'outil ?
Faut-il fuir ces outils ou les apprivoiser ? La réponse honnête n'est ni l'un ni l'autre. Un assistant qui lit vos relevés peut réellement vous faire gagner du temps et repérer des fuites d'argent que vous ne voyez plus. Mais le confort a un prix en termes de surface d'exposition, et ce prix se négocie avec quelques réglages précis.
Avant de brancher quoi que ce soit
La première règle tient en deux mots : lecture seule. Vérifiez que l'outil passe par un agrégateur régulé, Plaid, MX ou Finicity, et qu'il ne peut ni déplacer d'argent ni initier de virement [10]. Un assistant qui vous demande directement vos identifiants bancaires, sans intermédiaire, est un signal d'alarme immédiat.
Le deuxième réflexe concerne l'entraînement. Coupez l'option qui autorise l'utilisation de vos données pour améliorer le modèle : chez Anthropic, ce seul geste ramène la conservation de cinq ans à 30 jours. C'est la différence entre une donnée qui s'efface et une donnée qui s'installe.
Le levier que presque personne n'active
Il existe une manière d'obtenir 90 % de la valeur de ces outils en n'exposant qu'une fraction du risque. Elle ne figure dans aucune page marketing, et c'est précisément ce point de bascule que la suite détaille : quoi connecter, quoi ne jamais connecter, et comment formuler vos demandes pour que l'assistant travaille sans jamais avaler l'intégralité de votre vie financière.
La méthode tient en trois arbitrages concrets, testés par les spécialistes de la protection des données, à poser avant même le premier clic sur « connecter ».