Banques et assurances : tout ce que l’IA sait déjà sur vous
Un algorithme fixe désormais votre prime et votre refus de prêt, à partir de données que vous n'avez jamais acceptées de livrer. Enquête sur une machine qui décide en secret et sur les droits qui vous restent pour la contester.
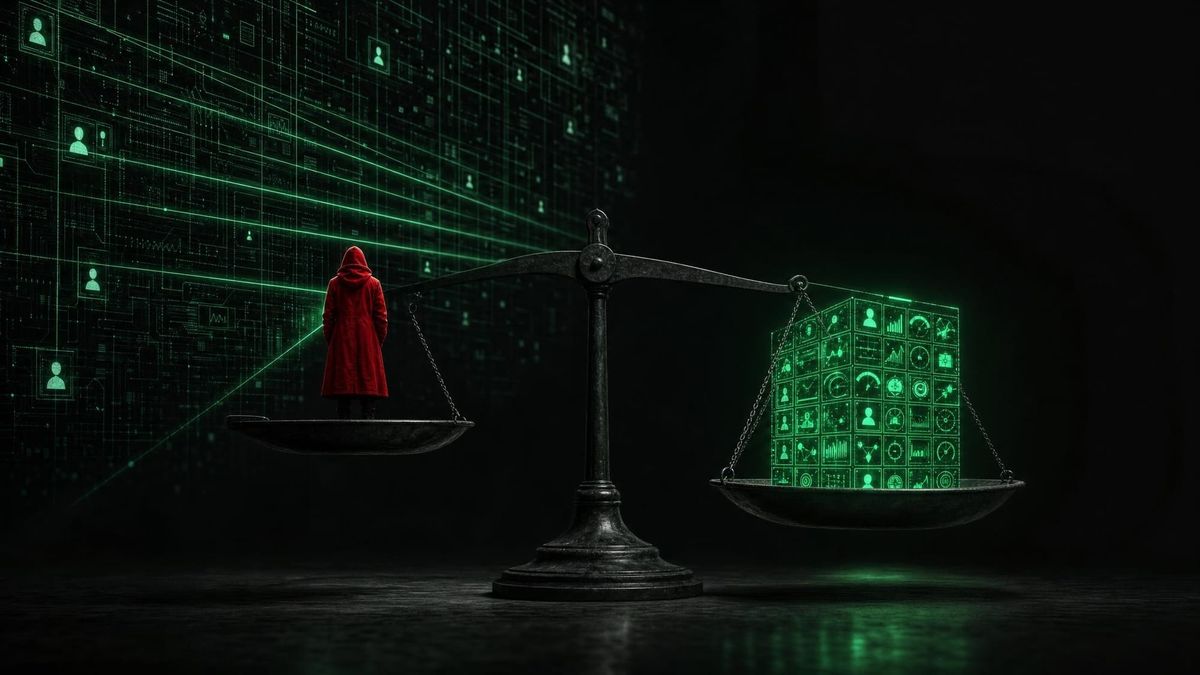
Vous demandez un devis d'assurance auto. Trois secondes plus tard, un prix s'affiche. Vous ne le savez pas, mais ce prix n'a pas été calculé pour vous protéger d'un risque : il a été calculé pour deviner jusqu'où vous étiez prêt à payer.
Derrière l'écran, une machine a déjà lu votre code postal, votre historique, votre façon de cliquer, parfois votre profil public. Elle a produit une note. Et cette note décide, en silence, si vous êtes un bon client, un profil à surtarifer ou un dossier à refuser.
Le basculement est presque achevé. La quasi-totalité des banques utilisent aujourd'hui des systèmes automatisés d'évaluation du risque, et lorsque vous déposez une demande de prêt, la réponse reçue en quelques secondes n'est, dans la grande majorité des cas, pas le fruit d'une analyse humaine [1].
Cette enquête raconte ce que ces algorithmes savent réellement de vous, comment ils fixent vos tarifs et vos refus sans vous prévenir, et ce que la loi vous permet encore d'exiger quand la machine dit non.
Dans cet article :
- La note secrète qui remplace le banquier
- Ce que l'algorithme sait de vous et que vous n'avez jamais donné
- Quand la machine dit non : l'affaire qui révèle le vrai modèle
- La ligne rouge : quand le juste prix devient un prix injuste
- Vos droits face à la machine : la contre-attaque légale
- Notre lecture : ce qui va vraiment se jouer
La note secrète qui remplace le banquier
Le crédit scoring (l'attribution d'une note de risque à chaque emprunteur) n'a rien de nouveau. Les banques y recourent depuis les années 1980 et près de 90 % d'entre elles s'appuient sur ces outils d'aide à la décision [2]. Ce qui a changé, c'est la profondeur.
Aujourd'hui, ces systèmes ne se contentent plus de comparer vos revenus à vos charges. Ils apprennent en continu, ajustent votre profil en temps réel et repèrent des corrélations qu'aucun conseiller humain ne verrait. La machine ne vous juge plus sur vos comptes. Elle vous juge sur des milliers de signaux que vous n'avez jamais reliés à un prêt.
Et le plus troublant n'est pas ce qu'elle calcule. C'est ce qu'elle refuse de vous dire ensuite.
Car la note qui décide de votre vie financière repose sur une matière que vous n'avez jamais acceptée de livrer et dont la liste exacte donne le vertige.