4,4 milliards de dollars en trois mois : comment l’IA relance les bénéfices de SpaceX
Pour la première fois, la branche IA de SpaceX rapporte plus que Starlink et fait basculer le groupe dans le vert. Derrière ce trimestre record, il y a des clients concentrés, des contrats courts et une facture d'investissement qui va doubler.
Pendant vingt-quatre ans, SpaceX a bâti sa réputation sur des fusées. Au troisième trimestre 2026, ce sont des salles de serveurs qui ont signé le chèque : l'entreprise d'Elon Musk annonce 4,4 milliards de dollars de bénéfice net, après plusieurs trimestres dans le rouge.
Les chiffres, publiés le 20 octobre, ont surpris Wall Street : 14,6 milliards de dollars de chiffre d'affaires, en hausse de 161 % sur un an. Pour la première fois, la branche IA du groupe, rebaptisée « Super Intelligence », pèse 52 % des revenus [1]. SpaceX, cotée au Nasdaq depuis juin, a absorbé cette année xAI, la société qui développe l'assistant Grok.
Derrière ce titre flatteur, la mécanique est plus subtile. L'IA fait exploser le chiffre d'affaires, mais Starlink, l'internet par satellite du groupe, fournit encore l'essentiel des profits d'exploitation. Et la facture des centres de données grimpe plus vite que les recettes. Voici ce que disent vraiment les comptes.
Dans cet article :
- Des fusées aux serveurs : l'IA rapporte désormais plus que Starlink
- D'où viennent vraiment les 4,4 milliards de bénéfice
- La facture : 20 milliards par trimestre, bientôt le double
- Les trois points faibles à surveiller derrière le triomphe
Des fusées aux serveurs : l'IA rapporte désormais plus que Starlink
Le basculement tient en quelques chiffres. Il y a un an, la branche IA de SpaceX générait 813 millions de dollars par trimestre. Cet été, elle en a encaissé 7,56 milliards, neuf fois plus, devant Starlink (5,25 milliards) et les lancements spatiaux (1,77 milliard) [2].
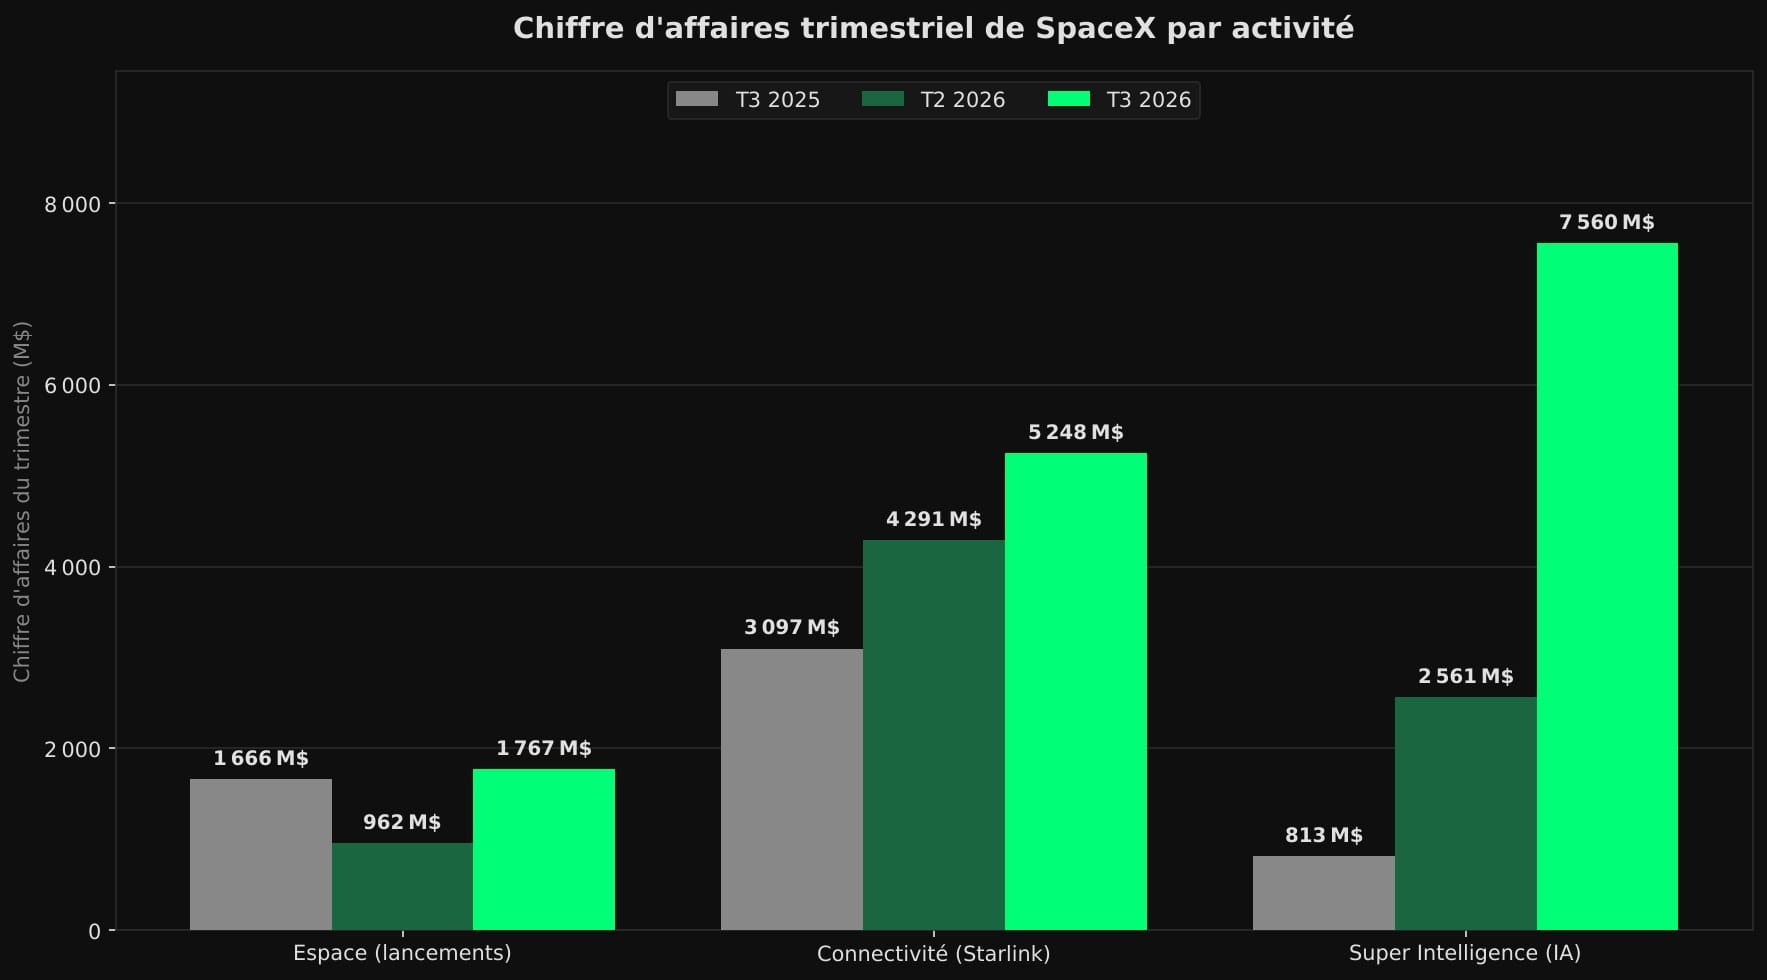
Sous l'étiquette « Super Intelligence », SpaceX range plusieurs métiers. Le plus gros est celui de loueur de puissance de calcul : un « neocloud », c'est-à-dire un fournisseur qui loue à d'autres entreprises des milliers de puces graphiques (GPU) pour entraîner et faire tourner leurs IA. S'y ajoutent Grok, la publicité du réseau social X et Cursor.
Cursor, l'éditeur de code assisté par IA très prisé des développeurs, a rejoint le groupe le 14 août sur la base d'une valeur de 60 milliards de dollars. En six semaines, il a apporté 608 millions de dollars de revenus. La capacité de calcul de SpaceX atteint 1,7 gigawatt, proche de la puissance électrique d'un réacteur nucléaire de type EPR.
Wall Street attendait un bon trimestre, mais pas à ce niveau. Les analystes suivis par StreetAccount tablaient sur 6,47 milliards de revenus pour la branche IA : SpaceX les a dépassés de plus d'un milliard [3].
Qui paie ? Surtout des concurrents. Anthropic, le créateur de l'assistant Claude, s'est engagé à verser 1,25 milliard de dollars par mois jusqu'en 2029 pour louer le centre de données Colossus 1 de SpaceX, près de Memphis. Google a suivi en juin, avec un contrat à 920 millions de dollars par mois [4].
Faites le calcul : au plein tarif, le seul contrat d'Anthropic pèse 3,75 milliards de dollars par trimestre, soit environ la moitié des revenus IA de SpaceX. Le premier client de l'IA de Musk est donc un rival de Grok, qui prépare au passage sa propre introduction en Bourse historique.
L'analyste financier Leaf Ye va plus loin. Selon ses estimations, près de 75 % des 7,56 milliards du trimestre proviennent de la location de GPU à une poignée de laboratoires d'IA, sur des contrats courts facturés au prix du marché [5]. Le revenu est énorme, mais il reste volatil.
D'où viennent vraiment les 4,4 milliards de bénéfice
Le consensus des analystes tablait sur environ 1,9 milliard de dollars de bénéfice net. SpaceX en affiche plus du double [6], alors que le même trimestre de 2025 s'était soldé par une perte de 1,05 milliard.
✊ Posthumain n'existe que grâce aux abonnements.
Aucun algorithme. Aucune pub.
❤️ Soutenez-nous aujourd'hui et accédez immédiatement à tous les articles Premium.
Le retournement est brutal. Au trimestre précédent, clos fin juin, SpaceX perdait encore 541 millions de dollars [7]. En trois mois, le résultat net du groupe s'est donc amélioré de près de 5 milliards.
Analysons d'où vient l'argent. Sur 2,79 milliards de résultat d'exploitation (ce que rapportent les activités, avant produits financiers et impôts), Starlink en fournit 2,37 milliards, soit environ 85 %. L'IA apporte 431 millions, et l'activité spatiale perd 7 millions.
C'est pourtant bien l'IA qui a fait basculer les comptes. Sa branche perdait 1,26 milliard au deuxième trimestre ; elle gagne 431 millions au troisième. Ce redressement de 1,69 milliard représente plus de la moitié de l'amélioration du résultat d'exploitation total, passé de -143 millions à +2,79 milliards.
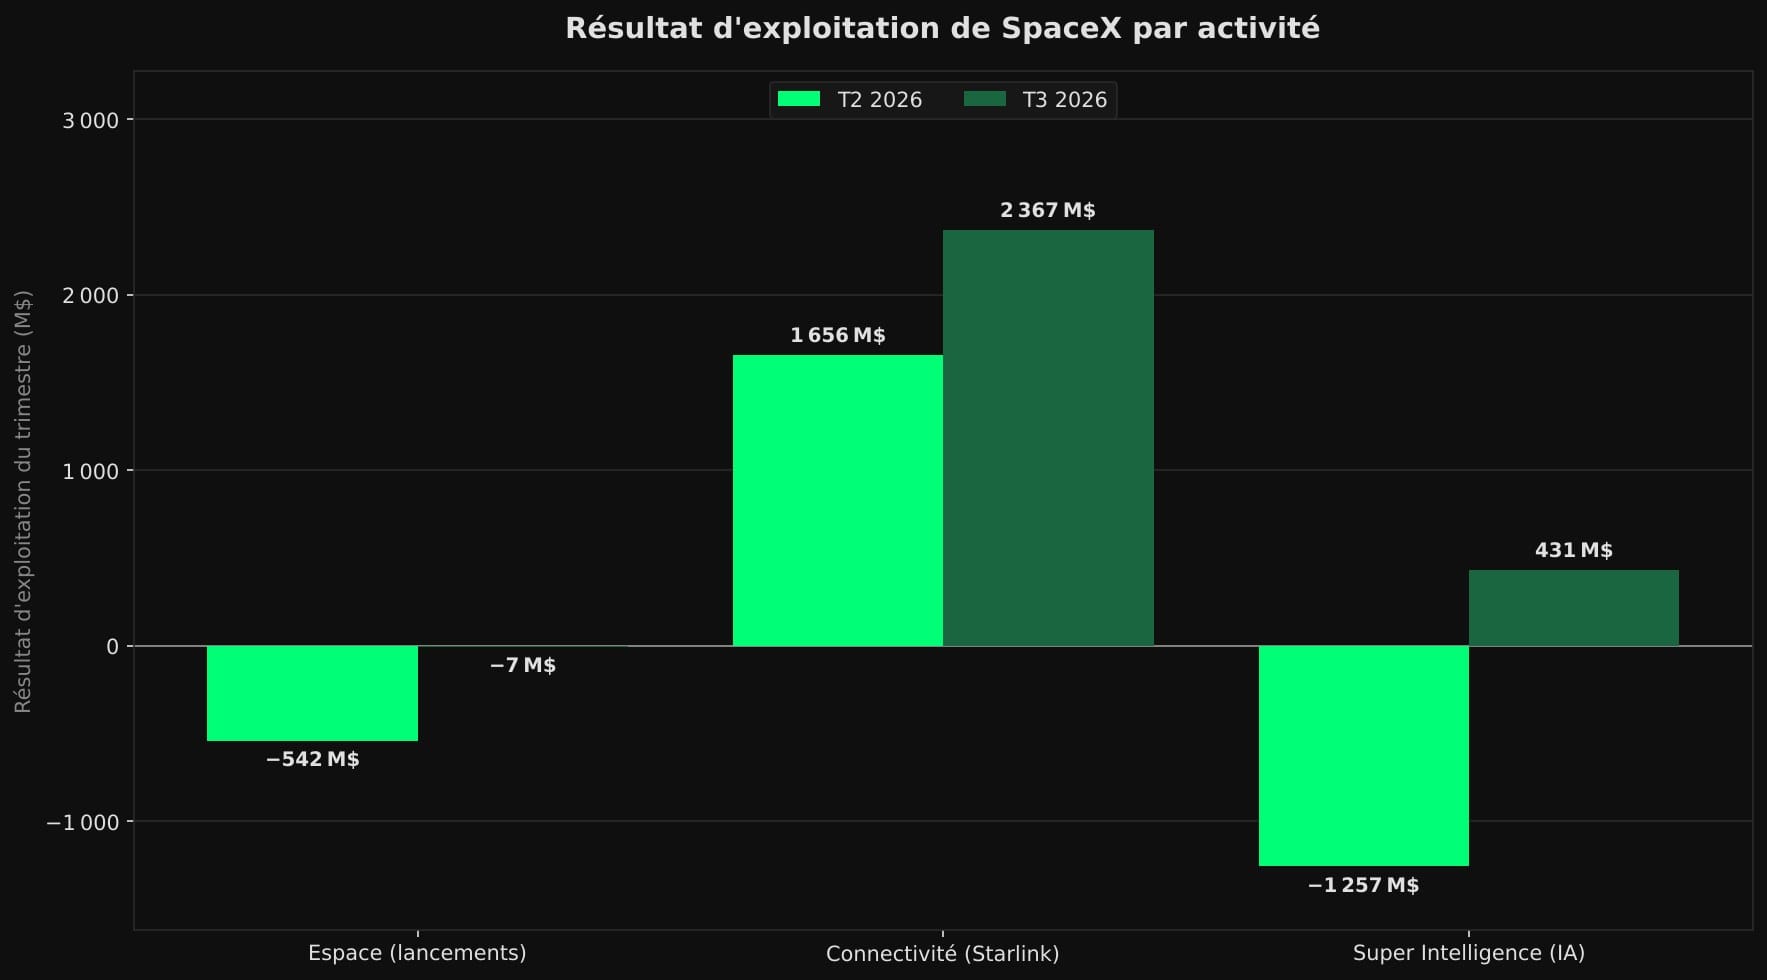
Ces 431 millions intègrent en outre 1,2 milliard de dollars de rémunérations en actions liées au rachat de Cursor. TechCrunch les présente comme une charge ponctuelle, sans laquelle le profit de la branche IA aurait été nettement plus élevé [1].
Le mot « ponctuelle » mérite une nuance. Selon le communiqué de SpaceX, les actions promises aux équipes de Cursor pour leurs années de service à venir valent 23,4 milliards de dollars au total [2]. Une partie de cette charge devrait donc revenir dans les prochains trimestres, au fil de leur acquisition.
Reste l'écart entre les 2,79 milliards de résultat d'exploitation et les 4,4 milliards de bénéfice net. Il provient d'abord d'environ 1 milliard d'autres produits, que TechCrunch relie notamment au rebond du bitcoin et à des revenus liés à une participation dans une autre société.
S'y ajoutent un solde d'intérêts positif de 198 millions, porté par la trésorerie levée en Bourse, et un avantage fiscal de 390 millions. Près d'un tiers du bénéfice net ne vient donc pas de l'activité elle-même.
Sur neuf mois, la photo reste d'ailleurs moins rose : SpaceX affiche une perte nette de 413 millions depuis janvier. Le troisième trimestre efface l'essentiel du passif de l'année, sans le solder.
La facture : 20 milliards par trimestre, bientôt le double
Pour gagner ces milliards, SpaceX dépense encore davantage. Ses investissements (serveurs, bâtiments, satellites, fusées) ont atteint 19,6 milliards de dollars au troisième trimestre, pour 14,6 milliards de chiffre d'affaires. Il y a un an, ils plafonnaient à 6,9 milliards. L'IA en absorbe 16,4 milliards à elle seule.
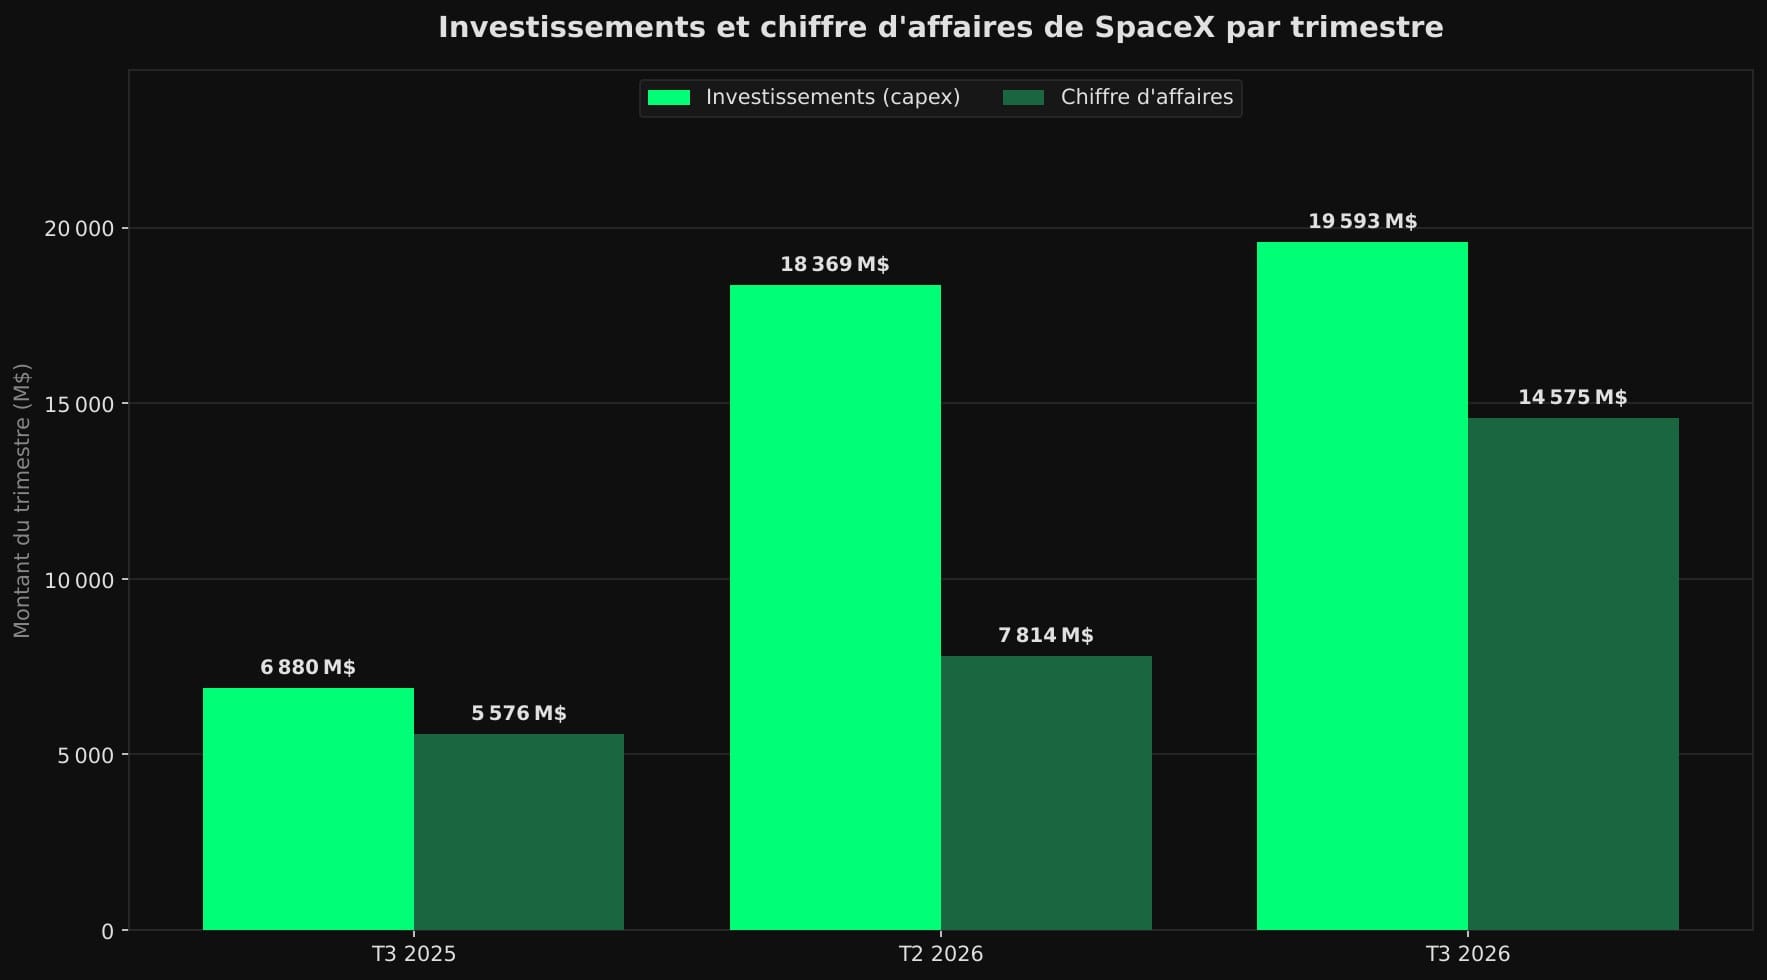
Et le rythme va s'accélérer. Le directeur financier, Bret Johnsen, prévoit 35 à 40 milliards de dollars d'investissements au quatrième trimestre, le temps de mettre en service de nouvelles capacités de calcul. La direction prévient aussi que la marge brute se normalisera après des gains ponctuels enregistrés cet été [8].
Conséquence : l'argent sort plus vite qu'il ne rentre. Sur neuf mois, les activités ont généré 13,1 milliards de trésorerie, quand les investissements en ont englouti 48,1 milliards. Cela laisse un trou d'environ 35 milliards, comblé par les 85,7 milliards nets levés lors de l'introduction en Bourse de juin.
Elon Musk, lui, voit beaucoup plus grand. Devant les analystes, il a évoqué entre 500 et 1 000 milliards de dollars de revenus annuels récurrents (le chiffre d'affaires annualisé des contrats et abonnements) fin 2027, et entre 2,5 et 3 gigawatts de calcul en service dès la fin de cette année [9].
Ces objectifs restent toutefois des projections de dirigeant, que rien ne garantit. La prévision officielle la plus proche est plus sobre : 33 à 37 milliards de chiffre d'affaires attendus au premier trimestre 2027, soit plus du double du trimestre écoulé.
Les trois points faibles à surveiller derrière le triomphe
Ce trimestre prouve que la demande de calcul pour l'IA se transforme en revenus plus vite que prévu. Il ne dit pas encore si ces revenus dureront. Trois points décideront si SpaceX est devenue une machine à cash ou un géant qui brûle sa trésorerie en attendant un retournement.
Des revenus IA concentrés sur une poignée de clients
Le modèle du neocloud a un talon d'Achille bien documenté : la dépendance à quelques clients. Chez CoreWeave, pionnier américain du secteur, Microsoft pesait à lui seul 62 % du chiffre d'affaires 2024 [10]. Chez SpaceX, Anthropic et Google semblent jouer ce rôle.
Le risque est double, car ces clients sont aussi des concurrents de Grok et multiplient les accords avec d'autres fournisseurs de calcul. La direction évoque de nouveaux contrats signés pendant l'été, sans nommer les signataires. Le prochain rapport dira si SpaceX diversifie vraiment sa clientèle.
Le pari risqué des contrats courts
Elon Musk assume une stratégie peu orthodoxe : pour ses nouvelles capacités, il préfère les contrats de location courts, facturés au prix du marché, aux engagements de long terme. Son pari : la valeur d'une puce, mesurée en calcul par watt, va augmenter avec les progrès des modèles [9].
Pour l'instant, le marché lui donne raison. L'indice de SemiAnalysis sur la location d'une puce Nvidia H100 pendant un an a bondi de 38 % entre octobre 2025 et mars 2026, et le loueur Nebius a encore relevé ses tarifs le 1er octobre [11].
Un contrat court rapporte gros tant que la pénurie demeure. Il expose aussi SpaceX à une baisse brutale si l'offre rattrape la demande, par exemple quand une nouvelle génération de puces rend les anciennes moins attractives. Avec plus de 16 milliards investis chaque trimestre dans l'IA, une erreur de calendrier coûterait cher.
Ce que ça change dans la course mondiale à l'IA
Le trimestre de SpaceX confirme un déplacement de la valeur. Dans la ruée vers l'IA, ceux qui possèdent l'électricité et les puces encaissent avant ceux qui vendent des assistants. Anthropic, l'un des laboratoires les plus en vue, manquait de capacité de calcul avant de signer avec SpaceX [4].
Cette logique éclaire aussi la rivalité avec la Chine. Comme le montre notre analyse de la course à l'IA, l'argent investi ne garantit plus l'avance sur les modèles. Posséder les centres de données assure en revanche, pour l'instant, un péage sur toute l'industrie.
Ce péage a ses propres goulets d'étranglement. SpaceX installe environ 200 000 systèmes Nvidia GB300 par mois [8], et chacun dépend de la mémoire produite par une poignée de fabricants, comme dans l'usine géante de Samsung à Pyeongtaek.
Pour savoir si le pari tient, trois chiffres suffiront au prochain trimestre : la marge de l'IA une fois les gains ponctuels disparus, la part des revenus venue de clients extérieurs et le rapport entre investissements et chiffre d'affaires. S'il passe en dessous de 1, SpaceX aura prouvé que le calcul paie. Sinon, Starlink continuera de financer le rêve.
Ici, il n'y a aucune pub. Donc aucun maître.
Pas d'annonceurs. Pas de dépendance à Google. Pas de course aux réseaux sociaux. Posthumain existe grâce aux abonnements – et à ceux qui veulent une information libre.
Chaque abonnement donne de l'oxygène à un média sans publicité, sans annonceurs et sans maître. Si vous voulez que cette voix continue d'exister, rejoignez les lecteurs qui la rendent possible.
Sources principales :
- TechCrunch – SpaceX's AI business is beating expectations
Chiffre d'affaires de 14,6 milliards de dollars, IA à 52 % des revenus, profit IA de 431 millions grevé par 1,2 milliard de rémunérations en actions liées à Cursor. (techcrunch.com) - SpaceX – SpaceX Reports Third Quarter 2026 Results
Communiqué officiel : revenus et résultat d'exploitation par activité, investissements de 19,6 milliards, rachat de Cursor et 23,4 milliards d'actions attribuées aux équipes. (q4cdn.com) - CNBC – SpaceX (SPCX) Q3 2026 earnings report: Live updates
Revenus IA de 7,56 milliards contre 6,47 milliards attendus par StreetAccount ; l'essentiel du profit vient encore de Starlink. (cnbc.com) - TechCrunch – Google will pay SpaceX $920M per month for compute
Contrat de Google à 920 millions par mois ; Anthropic paie 1,25 milliard par mois jusqu'en 2029 pour Colossus 1 et manquait de capacité avant cet accord. (techcrunch.com) - Leaf Ye, CFA (GrowthStock) – SpaceX (SPCX) Q3 2026 Earnings Analysis
Estimation : environ 75 % des revenus IA du trimestre proviennent de la location de GPU à quelques laboratoires sur des contrats courts. (leafyecfa.substack.com) - investingLive – SpaceX beats Q3 forecasts across all three segments as AI revenue tops $7.5 billion
Bénéfice net d'environ 4,4 milliards contre environ 1,9 milliard attendu par le consensus. (investinglive.com) - SEC (SpaceX, formulaire 8-K) – SpaceX Reports Second Quarter 2026 Results
Perte nette de 541 millions de dollars au deuxième trimestre 2026, pour 7,8 milliards de revenus. (sec.gov) - Investing.com – Earnings call transcript: SpaceX tops Q3 2026 estimates, shares jump after hours
Investissements prévus de 35 à 40 milliards au quatrième trimestre, normalisation de la marge brute, environ 200 000 systèmes GB300 déployés par mois. (investing.com) - The Motley Fool – SpaceX (SPCX) Q3 2026 Earnings Call Transcript
Objectif de 500 à 1 000 milliards de revenus récurrents fin 2027, 2,5 à 3 GW de calcul fin 2026, préférence pour les contrats courts. (fool.com) - CHG-Meridian – What Is a Neocloud? An Enterprise Buyer's Guide
Microsoft représentait 62 % du chiffre d'affaires 2024 de CoreWeave, illustration du risque de concentration des neoclouds. (chg-meridian.com) - Uvik Software – GPU Price Index 2026: NVIDIA H100, H200 and B200 Prices
L'indice SemiAnalysis de location d'une H100 sur un an a progressé de 38 % entre octobre 2025 et mars 2026 ; Nebius a relevé ses prix le 1er octobre 2026. (uvik.net)